Thuế sử dụng đất là một trong những sắc thuế quan trọng trong hệ thống thuế Việt Nam, đóng góp trực tiếp vào ngân sách nhà nước và góp phần điều tiết việc sử dụng đất đai hiệu quả. Tại Việt Nam, thuế sử dụng đất được chia thành hai loại chính: thuế sử dụng đất nông nghiệp và thuế sử dụng đất phi nông nghiệp. Trong đó, thuế sử dụng đất phi nông nghiệp (SDĐPNN) có ảnh hưởng rộng rãi hơn đến hộ gia đình, cá nhân và doanh nghiệp vì liên quan trực tiếp đến đất ở và đất sản xuất kinh doanh.
1. Khái niệm và cơ sở pháp lý
Thuế sử dụng đất phi nông nghiệp là khoản thuế đánh vào quyền sử dụng đất thuộc nhóm đất phi nông nghiệp, nhằm điều tiết thu nhập từ đất đai và khuyến khích sử dụng đất hiệu quả, đúng mục đích.
Cơ sở pháp lý chính hiện hành gồm:
- Luật Thuế sử dụng đất phi nông nghiệp số 48/2010/QH12 (có hiệu lực từ 2012), được sửa đổi, bổ sung bởi Luật Đất đai 2024 (Điều 249).
- Nghị định 53/2011/NĐ-CP và Thông tư 153/2011/TT-BTC hướng dẫn chi tiết.
- Luật Quản lý thuế 2025 (số 108/2025/QH15) và các văn bản hướng dẫn như Nghị định 252/2026/NĐ-CP, Thông tư 89/2026/TT-BTC (có hiệu lực từ 01/7/2026).
- Luật Đất đai 2024 quy định rõ giá đất tính thuế theo bảng giá đất do UBND cấp tỉnh ban hành, ổn định theo chu kỳ 5 năm.
Đối với thuế sử dụng đất nông nghiệp, cơ sở là Luật Thuế sử dụng đất nông nghiệp 1993 và các nghị quyết miễn thuế kéo dài đến hết năm 2030.
2. Đối tượng chịu thuế và không chịu thuế
Đối tượng chịu thuế theo Điều 2 Luật Thuế SDĐPNN 2010 (cập nhật theo Luật Đất đai 2024) bao gồm:
- Đất ở tại nông thôn và đô thị (kể cả trường hợp sử dụng để kinh doanh).
- Đất sản xuất, kinh doanh phi nông nghiệp: đất khu công nghiệp, cụm công nghiệp; đất thương mại, dịch vụ; đất cơ sở sản xuất phi nông nghiệp; đất sử dụng cho hoạt động khoáng sản.
- Đất phi nông nghiệp khác nếu được sử dụng vào mục đích kinh doanh.
Người nộp thuế là tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất thuộc các loại nêu trên.
Đối tượng không chịu thuế (Điều 3) gồm đất sử dụng không vào mục đích kinh doanh như: đất công trình giao thông, thủy lợi, cấp thoát nước, phòng chống thiên tai; đất di tích lịch sử – văn hóa, danh lam thắng cảnh; đất nghĩa trang, nhà tang lễ; đất sông, ngòi, kênh, rạch; đất của cơ sở tôn giáo; đất quốc phòng, an ninh; đất xây dựng trụ sở cơ quan nhà nước…
3. Cách tính thuế sử dụng đất phi nông nghiệp
Công thức tính thuế cơ bản:
Số thuế phải nộp = Số thuế phát sinh – Số thuế được miễn, giảm (nếu có)
Trong đó:
Số thuế phát sinh = Diện tích đất tính thuế (m²) × Giá của 1 m² đất (đồng/m²) × Thuế suất (%)
- Diện tích đất tính thuế: Là diện tích thực tế sử dụng. Trường hợp có nhiều thửa đất ở trong cùng một tỉnh thì tính tổng diện tích.
- Giá của 1 m² đất: Theo bảng giá đất do UBND cấp tỉnh ban hành, tương ứng với mục đích sử dụng, ổn định 5 năm (theo Luật Đất đai 2024).
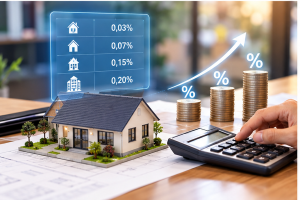
- Thuế suất (Điều 7 Luật 2010):
| Loại đất | Thuế suất |
|---|---|
| Đất ở trong hạn mức | 0,03% |
| Phần diện tích vượt không quá 3 lần hạn mức | 0,07% |
| Phần diện tích vượt trên 3 lần hạn mức | 0,15% |
| Đất ở nhà chung cư, nhà nhiều tầng nhiều hộ, công trình dưới mặt đất | 0,03% |
| Đất sản xuất, kinh doanh phi nông nghiệp | 0,03% |
| Đất sử dụng không đúng mục đích hoặc chưa sử dụng theo quy định | 0,15% |
| Đất lấn, chiếm | 0,20% |
Hạn mức đất ở do UBND cấp tỉnh quy định. Đối với nhà chung cư, hệ số phân bổ diện tích được áp dụng để tính thuế công bằng.
Tham khảo: Kéo dài chính sách thuế xăng dầu đến hết 31/12/2026 theo Nghị quyết 43/2026/NQ-CP.
4. Miễn, giảm thuế
Các trường hợp miễn thuế (Điều 9 Luật 2010 và quy định liên quan):
- Đất của dự án đầu tư thuộc lĩnh vực đặc biệt khuyến khích hoặc tại địa bàn đặc biệt khó khăn.
- Đất của cơ sở xã hội hóa (giáo dục, y tế, văn hóa, thể thao, môi trường).
- Đất xây dựng nhà tình nghĩa, nhà đại đoàn kết, cơ sở nuôi dưỡng người già neo đơn, trẻ mồ côi…
- Đất ở trong hạn mức của người có công với cách mạng (thương binh nặng, Bà mẹ Việt Nam anh hùng, liệt sĩ…), hộ nghèo.
- Hộ gia đình, cá nhân có số thuế phải nộp hàng năm từ 50.000 đồng trở xuống.
- Trường hợp bị thiệt hại do thiên tai, hỏa hoạn từ 50% giá trị trở lên.
Giảm 50% thuế áp dụng cho dự án ưu đãi đầu tư, đất ở tại địa bàn khó khăn, thương binh hạng nhẹ, hoặc thiệt hại từ 20–50% giá trị.
5. Khai, nộp thuế và thời hạn
Theo quy định mới từ Luật Quản lý thuế 2025 và Thông tư 89/2026/TT-BTC:
- Kỳ tính thuế theo năm.
- Thời hạn nộp thuế lần đầu: chậm nhất 30 ngày kể từ ngày nhận thông báo của cơ quan thuế.
- Từ năm thứ hai trở đi: nộp một lần chậm nhất ngày 31/10 hàng năm.
- Thời hạn nộp thuế chênh lệch theo tờ khai tổng hợp: chậm nhất ngày 31/3 năm sau.
- Hộ gia đình, cá nhân trong nhiều trường hợp không phải tự nộp hồ sơ khai thuế; cơ quan thuế sẽ ban hành thông báo dựa trên dữ liệu địa chính.
Người nộp thuế có thể khai thuế điện tử qua Cổng Dịch vụ công Quốc gia hoặc trực tiếp tại cơ quan thuế nơi có đất.
6. Thuế sử dụng đất nông nghiệp
Khác với thuế SDĐPNN, thuế sử dụng đất nông nghiệp hiện đang được miễn toàn bộ theo Nghị quyết của Quốc hội, kéo dài đến hết ngày 31/12/2030. Điều này nhằm hỗ trợ nông dân, ổn định sản xuất nông nghiệp. Khi hết thời hạn miễn, thuế sẽ được tính theo hạng đất và diện tích.
7. Xu hướng và đề xuất sửa đổi sắp tới
Hiện nay, Bộ Tài chính đang xây dựng dự thảo Luật sửa đổi, bổ sung Luật Thuế SDĐPNN. Một số nội dung đáng chú ý:
- Bổ sung thuế suất 0,2% đối với đất bỏ hoang, chậm hoặc không đưa vào sử dụng (không áp dụng hạn mức), nhằm chống lãng phí đất đai.
- Cập nhật đối tượng chịu thuế theo phân loại đất mới của Luật Đất đai 2024 (thêm đất cụm công nghiệp, đất thương mại dịch vụ…).
- Mở rộng miễn thuế cho đất sử dụng vào mục đích giáo dục, đào tạo của cơ sở giáo dục.
- Đơn giản hóa thủ tục khai nộp thuế, đồng bộ với hệ thống quản lý thuế điện tử và chính quyền địa phương hai cấp.
Những thay đổi này nếu được thông qua sẽ tăng cường hiệu quả sử dụng đất, hạn chế tình trạng đầu cơ và bỏ hoang đất đai.
Thuế sử dụng đất không chỉ là nguồn thu ngân sách mà còn là công cụ điều tiết kinh tế – xã hội quan trọng. Việc áp dụng thuế suất lũy tiến đối với đất ở vượt hạn mức giúp hạn chế tình trạng tích tụ đất đai quá mức, đồng thời khuyến khích sử dụng đất đúng mục đích.
Đối với người dân và doanh nghiệp, cần lưu ý:
- Theo dõi bảng giá đất mới nhất của địa phương (thường ổn định 5 năm).
- Khai báo đúng mục đích sử dụng đất để tránh bị áp thuế suất cao (0,15% hoặc 0,2%).
- Chủ động theo dõi thông báo thuế và thực hiện nộp đúng hạn để tránh tiền chậm nộp.
- Trường hợp thuộc diện miễn giảm, chuẩn bị hồ sơ chứng minh (giấy tờ người có công, hộ nghèo…) để được hưởng chính sách.
Kết luận
Tóm lại, thuế sử dụng đất là sắc thuế gắn liền với quyền sử dụng đất – một tài sản quan trọng của mỗi cá nhân và tổ chức. Việc nắm rõ quy định hiện hành giúp người nộp thuế thực hiện đúng nghĩa vụ, đồng thời bảo vệ quyền lợi hợp pháp của mình trong bối cảnh pháp luật đất đai và thuế đang tiếp tục được hoàn thiện. Người dân nên thường xuyên cập nhật thông tin từ cơ quan thuế địa phương hoặc Cổng thông tin điện tử Bộ Tài chính để đảm bảo tuân thủ đầy đủ.
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi