Từ ngày 01/01/2026, Nghị định 141/2026/NĐ-CP của Chính phủ nâng ngưỡng doanh thu của hộ kinh doanh lên 01 tỷ đồng/năm, đồng thời xác định rõ trường hợp hộ kinh doanh bắt buộc dùng hóa đơn điện tử. Vậy hộ kinh doanh nào phải áp dụng, đăng ký trong thời hạn nào khi vượt ngưỡng giữa năm?
1. Hộ kinh doanh nào bắt buộc dùng hóa đơn điện tử từ 2026?
Quy định về hóa đơn điện tử (HĐĐT) đối với hộ kinh doanh (HKD), cá nhân kinh doanh hiện nằm ở hai nhóm văn bản: Nghị định 68/2026/NĐ-CP ngày 05/3/2026 (được sửa đổi bởi Nghị định 141/2026/NĐ-CP ngày 29/4/2026) và Nghị định 254/2026/NĐ-CP ngày 30/6/2026 về hóa đơn điện tử, chứng từ điện tử.
1.1. Hộ kinh doanh có doanh thu năm trên 01 tỷ đồng
Theo Điểm a, khoản 5, Điều 8, Nghị định 68/2026/NĐ-CP (được sửa đổi bởi khoản 2, Điều 1, Nghị định 141/2026/NĐ-CP), HKD, cá nhân kinh doanh có doanh thu năm trên 01 tỷ đồng thì phải áp dụng một trong hai loại hóa đơn:
- Hóa đơn điện tử có mã của cơ quan thuế (CQT);
- Hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với CQT.
Nội dung này được Nghị định 254/2026/NĐ-CP quy định thống nhất tại Điểm d, khoản 1, Điều 6. Nghị định 141/2026/NĐ-CP có hiệu lực từ ngày 01/01/2026, nên ngưỡng 01 tỷ đồng áp dụng cho cả năm 2026; các ngưỡng 200 triệu đồng, 500 triệu đồng trước đây không còn là căn cứ.
1.2. Hộ kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng
Cũng theo Điểm d, khoản 1, Điều 6, Nghị định 254/2026/NĐ-CP, HKD, cá nhân kinh doanh bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng thì phải áp dụng HĐĐT có mã của CQT hoặc HĐĐT khởi tạo từ máy tính tiền có kết nối dữ liệu với CQT.
Quy định này không gắn với ngưỡng doanh thu. Nói cách khác, HKD có doanh thu dưới 01 tỷ đồng nhưng kinh doanh loại tài sản phải đăng ký quyền sở hữu, quyền sử dụng vẫn thuộc diện bắt buộc.
1.3. Loại hóa đơn áp dụng theo mô hình kinh doanh
Theo Điểm c, khoản 1, Điều 6, Nghị định 254/2026/NĐ-CP, HKD có hoạt động bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng sử dụng hóa đơn điện tử từ máy tính tiền. Nhóm này gồm trung tâm thương mại, siêu thị, bán lẻ (trừ ô tô, mô tô, xe máy và xe có động cơ khác), ăn uống, nhà hàng, khách sạn, vận tải hành khách, vui chơi, giải trí và một số dịch vụ phục vụ cá nhân khác.
| Mô hình kinh doanh của HKD thuộc diện bắt buộc | Loại hóa đơn phù hợp |
| Bán lẻ, ăn uống, nhà hàng, khách sạn, dịch vụ trực tiếp cho người tiêu dùng | HĐĐT khởi tạo từ máy tính tiền có kết nối dữ liệu với CQT |
| Bán buôn, cung cấp dịch vụ cho doanh nghiệp, tổ chức | HĐĐT có mã của CQT |
| Bán tài sản phải đăng ký quyền sở hữu, quyền sử dụng | HĐĐT có mã của CQT hoặc HĐĐT từ máy tính tiền |
Trường hợp HKD đã đăng ký HĐĐT có mã của CQT thì không bắt buộc đăng ký thêm HĐĐT từ máy tính tiền (đoạn 2, Điểm c, khoản 1, Điều 6, Nghị định 254/2026/NĐ-CP).
2. Thời hạn và trình tự đăng ký hóa đơn điện tử khi vượt ngưỡng
2.1. Thời hạn 30 ngày khi doanh thu lũy kế vượt 01 tỷ đồng
Theo Điểm c, khoản 5, Điều 8, Nghị định 68/2026/NĐ-CP (được sửa đổi bởi khoản 2, Điều 1, Nghị định 141/2026/NĐ-CP), hai nhóm sau phải chuyển sang HĐĐT khi doanh thu trong năm tính thuế vượt 01 tỷ đồng:
- HKD, cá nhân kinh doanh mới ra kinh doanh;
- HKD có doanh thu năm trước chưa trên 01 tỷ đồng (trừ trường hợp đã tự nguyện đăng ký HĐĐT).
Thời hạn đăng ký là 30 ngày kể từ ngày cuối cùng của kỳ tính thuế có doanh thu lũy kế trên 01 tỷ đồng.
Ví dụ: HKD A khai thuế theo quý. Đến hết quý III/2026, doanh thu lũy kế từ đầu năm đạt 1,05 tỷ đồng. Ngày cuối cùng của kỳ tính thuế là 30/9/2026, nên HKD A phải đăng ký sử dụng hóa đơn điện tử chậm nhất trong 30 ngày kể từ ngày này, tức đến ngày 30/10/2026. Nếu doanh thu lũy kế vượt ngưỡng vào quý IV/2026 thì thời hạn tính từ ngày 31/12/2026.
2.2. Trình tự đăng ký sử dụng hóa đơn điện tử
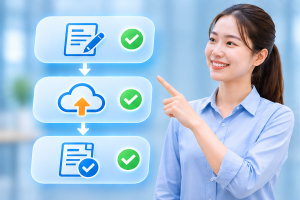
Theo khoản 1, Điều 6, Thông tư 91/2026/TT-BTC, HKD đăng ký sử dụng HĐĐT theo các bước sau:
- Lựa chọn tổ chức cung cấp dịch vụ HĐĐT và loại hóa đơn phù hợp với mô hình kinh doanh.
- Kê khai Tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử theo Mẫu số 01/ĐKTĐ-HĐĐT Phụ lục III, gửi qua tổ chức cung cấp dịch vụ.
- Nhận thông báo tiếp nhận theo Mẫu số 01/TB-TNĐT. Hệ thống thông tin quản lý thuế đối chiếu thông tin của người đại diện HKD, bao gồm cả thông tin sinh trắc học (Điểm a, khoản 2, Điều 6, Thông tư 91/2026/TT-BTC).
- Nhận thông báo chấp nhận theo Mẫu số 01/TB-ĐKĐT, sau đó bắt đầu lập hóa đơn.
HKD tại địa bàn có điều kiện kinh tế – xã hội khó khăn, đặc biệt khó khăn được miễn phí dịch vụ HĐĐT có mã trong 12 tháng kể từ khi sử dụng (khoản 1, Điều 11, Nghị định 254/2026/NĐ-CP).
3. Lưu ý đối với hộ kinh doanh dưới ngưỡng và hộ có nhiều địa điểm
3.1. Hộ kinh doanh có doanh thu từ 01 tỷ đồng trở xuống
Theo Điểm b, khoản 5, Điều 8, Nghị định 68/2026/NĐ-CP (được sửa đổi bởi Nghị định 141/2026/NĐ-CP), HKD có doanh thu năm từ 01 tỷ đồng trở xuống không bắt buộc sử dụng HĐĐT. Trường hợp đáp ứng điều kiện và có nhu cầu, HKD đăng ký sử dụng HĐĐT có mã của CQT hoặc hóa đơn điện tử khởi tạo từ máy tính tiền.
HKD dưới ngưỡng nên cân nhắc đăng ký tự nguyện khi:
- Khách hàng chủ yếu là doanh nghiệp, cần hóa đơn để hạch toán chi phí;
- Doanh thu tăng đều và có khả năng vượt 01 tỷ đồng trong năm;
Lưu ý: HKD đã tự nguyện đăng ký theo Điểm b nêu trên không thuộc diện phải đăng ký lại trong thời hạn 30 ngày khi vượt ngưỡng.
3.2. Hộ kinh doanh có nhiều địa điểm kinh doanh
Theo đoạn 2, Điểm a, khoản 5, Điều 8, Nghị định 68/2026/NĐ-CP (được sửa đổi bởi khoản 2, Điều 1, Nghị định 141/2026/NĐ-CP), HKD có nhiều địa điểm kinh doanh sử dụng mã số thuế (MST) của HKD cho tất cả các cửa hàng và phải ghi rõ mã địa điểm kinh doanh trên hóa đơn.
Để thực hiện đúng, HKD cần:
- Rà soát danh sách địa điểm kinh doanh đã đăng ký với CQT và mã địa điểm kinh doanh tương ứng;
- Cấu hình phần mềm hóa đơn hoặc máy tính tiền tại từng cửa hàng để tự động hiển thị đúng mã địa điểm;
- Đối chiếu doanh thu theo từng địa điểm với tổng doanh thu khai thuế của HKD.
HKD cần chốt doanh thu lũy kế ngay sau mỗi kỳ tính thuế. Nếu doanh thu đã vượt 01 tỷ đồng, HKD phải hoàn tất đăng ký HĐĐT trong 30 ngày kể từ ngày cuối cùng của kỳ đó. Với kỳ quý IV/2026, mốc tính thời hạn là ngày 31/12/2026. HKD nên chuẩn bị trước thông tin đại diện, mã địa điểm kinh doanh và thiết bị bán hàng.
Kết luận
Ngoài ra, nếu quý doanh nghiệp đang tìm kiếm giải pháp phần mềm hóa đơn điện tử đáp ứng đầy đủ quy định, xin vui lòng liên hệ E-invoice để nhận được tư vấn:
CÔNG TY PHÁT TRIỂN CÔNG NGHỆ THÁI SƠN
- Địa chỉ: Số 15, phố Đặng Thùy Trâm, phường Nghĩa Đô, Thành phố Hà Nội
- Tổng đài HTKH: 1900 4767 – 1900 4768
- Tel : 024.37545222
- Fax: 024.37545223
- Website: https://einvoice.vn/
Để lại một phản hồi